1629.8 亿元:国产中高端智能传感器产业蓄势待发
 慧生活
1629.8 亿元:国产中高端智能传感器产业蓄势待发
中国电子信息产业发展研究院旗下赛迪顾问近日发布中国微纳传感器产业系列报告。作为国内首家上市的咨询机构,该机构披露了当前微纳传感器领域的核心数据与市场动向。报告中明确界定,微纳传感器涵盖采用半导体或纳米技术设计制造的MEMS(微机电系统)与NEMS(纳机电系统)等产品。此类器件将感知、驱动、信号处理及通信模块高度集成,属于可规模化量产的微型智能系统,整体外观处于毫米级尺度,内部架构则精细至微米乃至纳米量级。作为智能传感器的核心载体,微纳传感器的发展已获政策层面的明确指引。工业和信息化部与国家发展改革委联合印发的《电子信息制造业发展“十五五”规划》中,将“加快智能传感器创新与应用”纳入十七项重点任务,为未来五年的产业跃升划定路线。
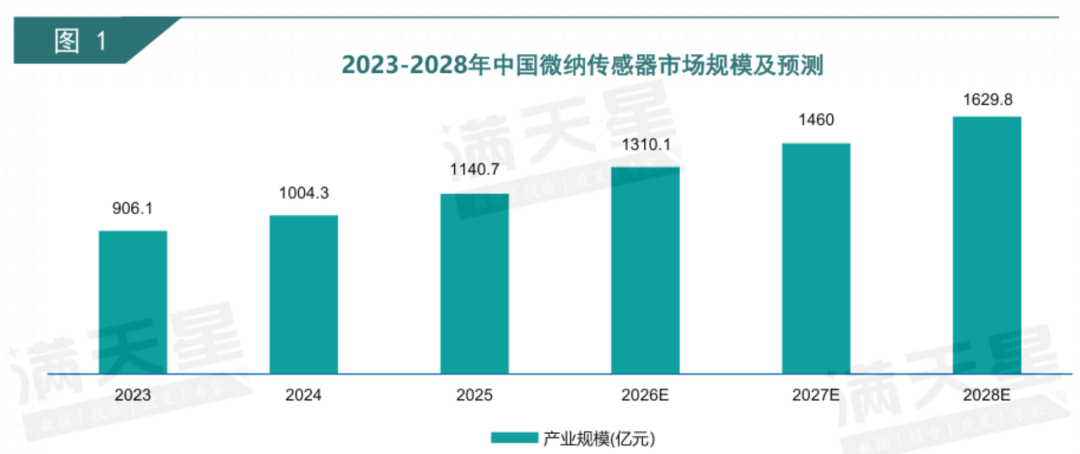
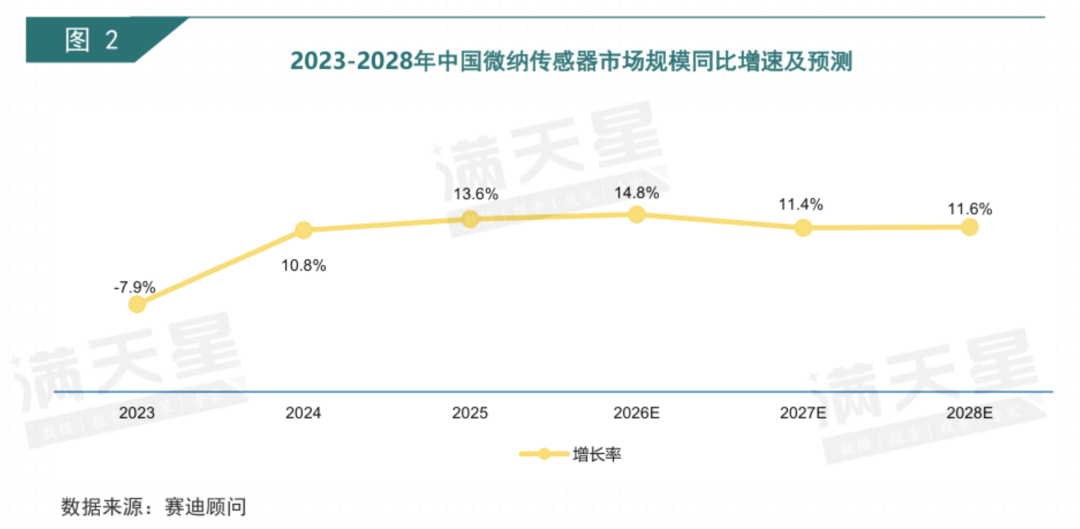
宏观走势方面,中国微纳传感器市场近年呈现“短期承压—强势反弹—加速扩张”的演进轨迹。2023年,受全球消费电子需求疲软传导,国内市场曾经历短暂负增长,行业面临阶段性需求收缩。进入2024年,产业迅速修复并突破千亿门槛,全年规模录得1004.3亿元,同比增幅达10.8%,正式重返上升通道。2025年发展动能进一步释放,全年规模攀升至1140.7亿元,同比增速提高至13.6%,行业景气度保持高位。据赛迪顾问测算,未来三年该市场将以11%以上的增速稳健扩张,至2028年有望触及1629.8亿元。本轮周期向上的核心动能,源于智能电动汽车智能化升级、工业自动化纵深推进、消费电子产品迭代以及人形机器人产业快速起势等多重需求的共振,产业正迈入新一轮增长周期的开端。
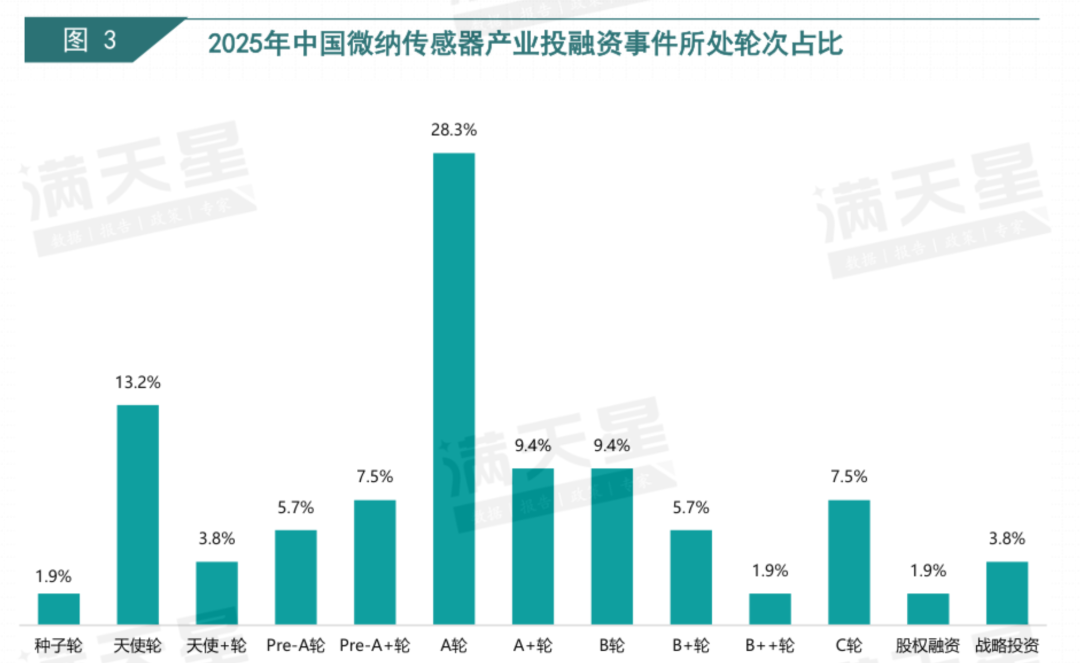
资本市场的动向同样印证了产业热度的跃升。赛迪顾问数据显示,2025年微纳传感器领域投融资呈现“早期项目占优、A轮为核心、中后期及战略融资同步活跃”的多维格局,资金在各发展阶段保持密集注入。从融资轮次分布观察,早期阶段(种子轮至Pre-A+轮)合计占比32.1%,显示投资机构对前沿传感技术与初创团队保持前瞻布局意愿。A轮及A+轮合计占比达37.7%,占据融资主力位置。该比例折射出大量企业已完成核心技术验证与产品初步落地,正跨越从技术研发向规模化量产过渡的关键节点,从而吸引资本集中配置。与此同时,B轮至B++轮占比17.0%,C轮占比7.5%,表明部分头部企业已具备成熟商业化能力与稳固市场地位。整体产业链正由“技术孵化期”向“规模化成长期”平稳过渡,投融资梯队日益健全。统计显示,目前国内微纳传感器企业中近七成仍处规模化量产前夕,伴随资本持续注入,相关技术从实验室研发、技术验证到产品定型、量产交付的转化周期有望显著缩短。
结合《电子信息制造业发展“十五五”规划》中“推动主流智能传感器产品向高端迈进,完善谱系化供给与系统级应用能力,强化高端产品市场竞争力”的政策导向,过去数年孕育的本土微纳传感器初创企业集群,正借助资金与政策双重支撑,在中高端领域迎来国产替代与规模扩张的历史性窗口。
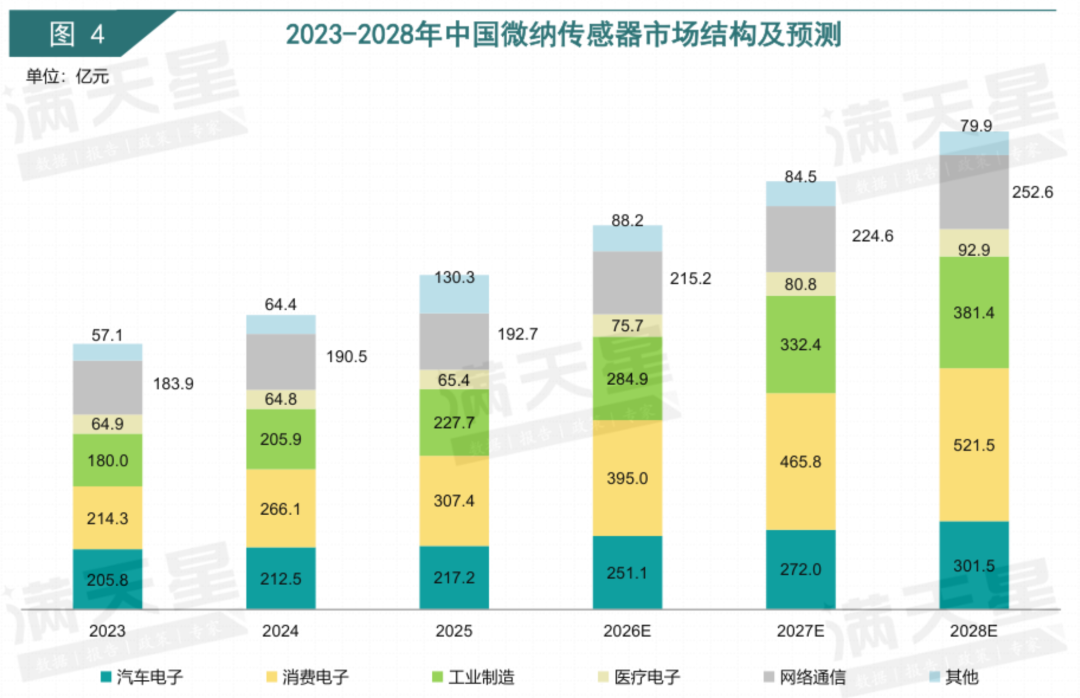
细分应用市场呈现多元化扩张态势,消费电子、汽车电子与工业制造构成三大核心增长引擎。消费电子长期稳居微纳传感器最大应用市场。伴随可穿戴设备、TWS耳机及智能家居产品持续更新,市场对MEMS麦克风、惯性传感器及压力传感器的需求保持强劲。预测显示,该领域规模至2028年将扩展至521.5亿元,复合年均增长率(CAGR)逼近20%,在整体市场中的份额由23.6%跃升至32.0%,增长势能最为突出。汽车电子位列第二大应用场景。自动驾驶技术向L3级及以上级别演进,直接带动车载高精度惯性测量单元(IMU)、压力传感器及流量传感器的装机量攀升。该赛道规模预计于2028年达到301.5亿元,年复合增速约8%,构成产业发展的基本盘。
工业制造领域正成为增速最快的潜力板块。智能制造、预测性维护及工业机器人应用场景的普及,推动工业级IMU与高精度压力传感器需求快速释放。该领域规模预计于2028年增至381.4亿元,CAGR突破16%,市场占比由19.9%提升至23.4%。医疗电子与网络通信领域同样保持稳健发展,预计至2028年规模分别达92.9亿元(CAGR约7.44%)与252.6亿元(CAGR约6.55%)。综合测算,消费电子与工业制造两大赛道未来均将维持16%以上的年复合增速,领跑整体产业节奏。
对比2023年与2028年数据可见,工业制造类微纳传感器市场规模将从180亿元跃升至381.4亿元,同期汽车电子赛道规模约为301.5亿元。工业制造应用的市场体量预计将实现对汽车电子赛道的反超。鉴于工业级微纳传感器长期存在较高的技术壁垒,且本土产品市占率相对有限,这一结构性变化清晰传递出产业界对中高端传感器国产化替代进程的信心。《电子信息制造业发展“十五五”规划》已将核心智能传感器的发展部署列入多个细分行业重点任务,作为共性底层器件,传感器已被系统性纳入国家产业战略布局。
从赛迪顾问披露的最新产业图谱观察,中国微纳传感器市场正经历深刻的结构性重塑。规模维度上,行业经历2023年阶段性调整后,2024年突破千亿元大关,2025年提速至1140.7亿元,预计2028年迈向1629.8亿元,年均增速稳定在11%以上。资金流向方面,A轮及A+轮融资占比37.7%,叠加早期项目32.1%的布局,近七成企业仍处量产前夕,表明资本正密集投向技术验证向规模放量转换的关键窗口。下游应用格局的演变同样引人瞩目,消费电子以近20%的复合增速持续领跑,工业制造赛道增速超16%,预计2028年将在整体规模上超越汽车电子。这一跨域反超的背后,映射出国产中高端传感器在工业级IMU、高精度压力传感器等高门槛领域逐步突破,本土化率稳步抬升的现实路径。
在《电子信息制造业发展“十五五”规划》明确将智能传感器创新与应用列为核心任务的政策护航下,历年积累的本土创新企业正迎来产业生态的全面升级。未来五年,智能电动汽车、工业自动化、消费电子与人形机器人等多重下游需求交织共振,中国中高端微纳传感器产业有望步入国产替代与规模扩张的加速期。千亿级市场的持续扩容,不仅折射出产业链整体能级的跃升,更标志着中国高端制造“感知底座”正从技术追赶向自主可控迈进关键一步。
查看全文

评论0条评论