湖北国资完成武汉新芯股权收购,终止科创板IPO后资产正式划转
 感知论坛
湖北国资完成武汉新芯股权收购,终止科创板IPO后资产正式划转
9月7日,湖北省科技投资集团有限公司对外披露,其旗下武汉光谷半导体产业投资有限公司联合武汉市光新启航投资合伙企业,已全面完成对武汉新芯集成电路股份有限公司的股权收购。交易对价已全额支付,股权交割及工商变更等法定程序同步落实。交易落地后,光谷半导体通过直接持股与间接控制方式,合计持有武汉新芯约43.44%的股份,正式取得公司控股权。湖北省科技投资集团有限公司则作为幕后支撑方,成为武汉新芯的间接控股股东。
此次股权变更标志着武汉新芯历经近四个月的资本运作画上句号。自今年5月主动撤回科创板IPO申请,至后续引入地方国资接盘,这家深耕国产特色存储与CMOS图像传感器代工领域的晶圆制造企业,最终产权归属至此明确。
剥离长江存储体系,地方国资接棒注资
武汉新芯成立于2006年,坐落于武汉光谷,是国内少数具备12英寸晶圆特色工艺量产能力的半导体制造企业。企业技术矩阵主要覆盖三维集成、数模混合与特色存储三大核心板块,代工服务精准对接高附加值细分市场需求。
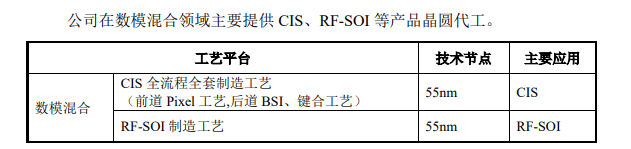
在特色存储赛道,武汉新芯已成长为国内规模位居前列的NOR Flash制造基地。依托自研代码型闪存技术,企业在工业控制与车规级代码存储场景构筑了显著的工艺壁垒。数模混合业务方面,企业打通了CMOS图像传感器晶圆代工的全流程工艺链,技术平台完整性与综合制造实力稳居行业第一梯队。同时,其55nm射频绝缘体上硅(RF-SOI)工艺平台已实现稳定量产,关键器件指标达到国内领先水平,可全面适配射频通信与车载传感等高端应用场景。在三维集成方向,企业掌握硅通孔(TSV)与混合键合等前沿技术,具备支撑先进异构集成与三维堆叠制造的技术底座。
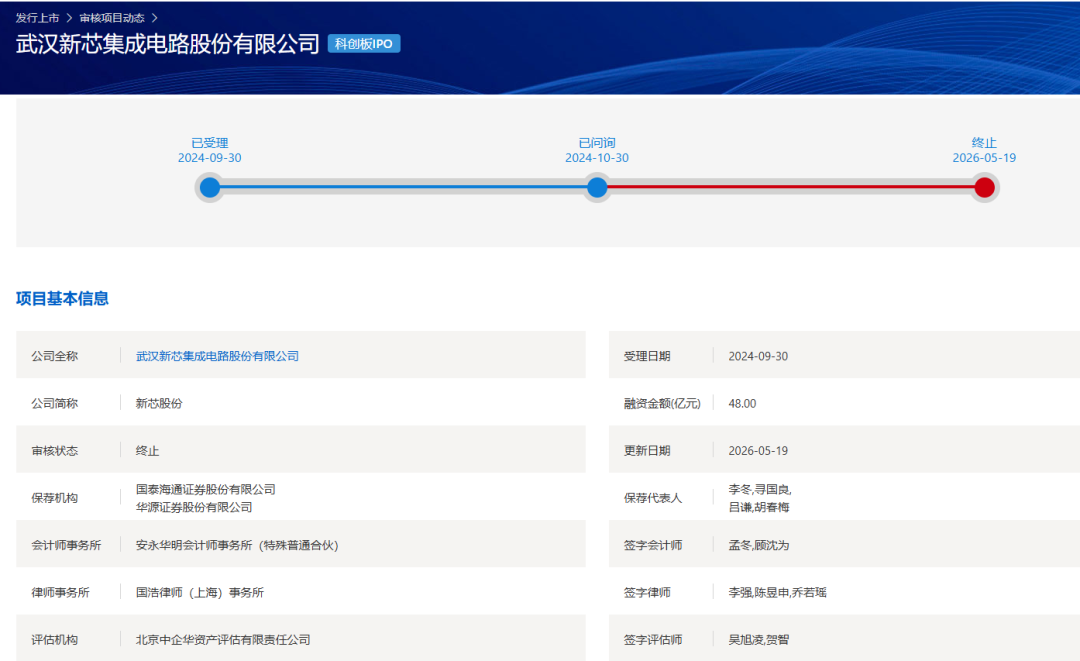
回顾资本路径,武汉新芯于今年5月19日正式终止科创板上市审核。同日,原控股股东长江存储科技控股有限责任公司启动上市辅导备案程序。追溯股权结构,武汉新芯自2016年7月至2023年4月期间系长江存储全资子公司。2023年4月完成公司制改制后,双方转为平行控股关系,同属长江存储科技控股有限责任公司管理。在此次股权划转前,长控集团直接持有武汉新芯68.19%股份,系绝对控股股东。长江存储作为我国NAND Flash闪存领域的领军企业,与长鑫存储共同构成国内存储芯片产业的双核驱动力量。此次并购完成后,武汉新芯正式脱离长江存储体系,完成独立化运作。
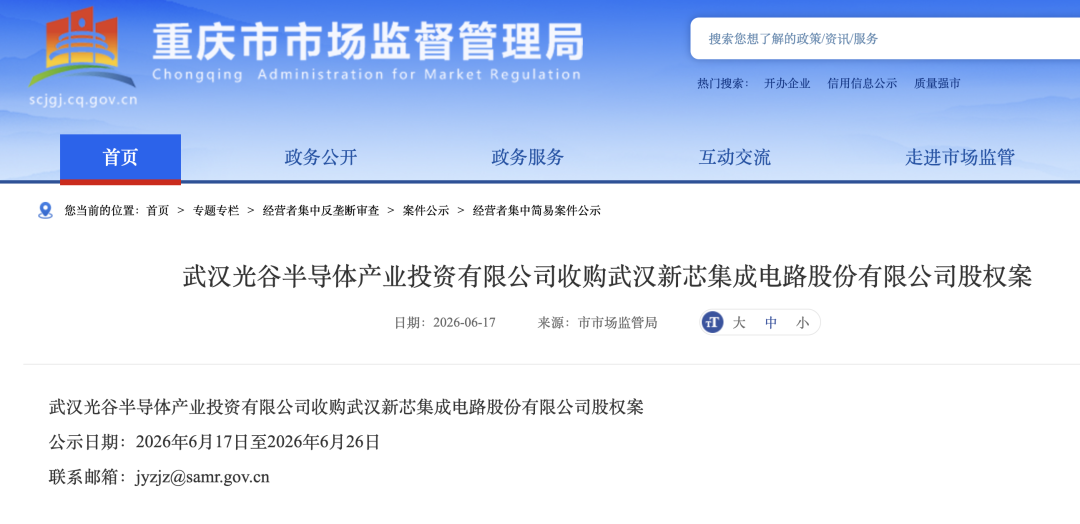
6月17日,重庆市市场监督管理局已就本次股权交易发布经营者集中反垄断审查公示。公示文件明确,光谷半导体及光新启航拟从长存控股处受让武汉新芯39%股权。结合交易前已持有的4.44%股份,收购方合计持股比例跃升至43.44%。原股东长存控股持股浓度相应稀释至29.19%,企业控股权实现平稳过渡。
财务表现与业务结构解析
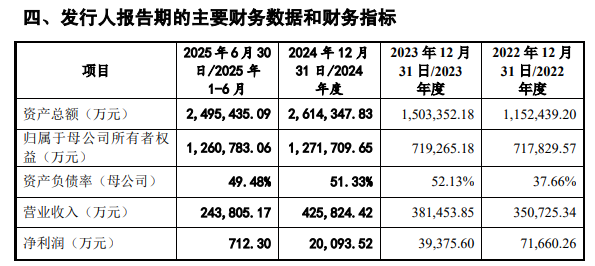
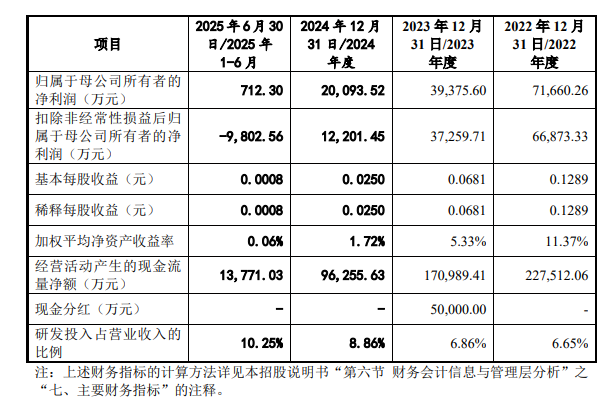
根据此前披露的招股文件,武汉新芯近年营收规模保持增长态势。2022年至2024年,以及2025年1月至6月,企业营业收入分别录得35.7亿元、38.15亿元、42.58亿元与24.38亿元。归母净利润呈现波动调整,同期分别为7.17亿元、3.94亿元、2.01亿元与712.30万元。扣除非经常性损益后的归母净利润对应为6.69亿元、3.73亿元、1.22亿元与-9802.56万元。整体毛利率在报告期内分别为36.51%、22.69%、20.30%与22.72%。
分业务板块来看,特色存储业务占比约45%,构成企业核心营收支柱;数模混合业务占比约32%,重点发力高端图像传感器与射频芯片代工;三维集成业务占比约22%,聚焦先进封装与异构集成技术落地。
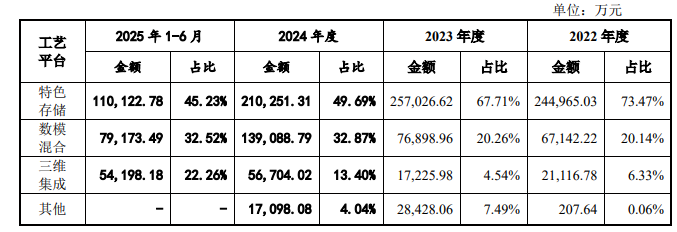
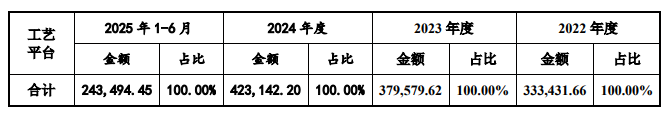
数模混合工艺平台作为企业战略升级的关键抓手,营收贡献持续攀升。报告期内,该板块营收分别为6.71亿元、7.69亿元、13.91亿元与7.92亿元,占整体营收比重从20.14%逐步提升至32.87%。随着下游端侧智能设备与汽车电子需求扩张,数模混合业务正加速向高端CIS晶圆代工与RF-SOI高附加值领域延伸。
CIS代工产能跃居全球前列,技术指标对标国际先进
在CMOS图像传感器(CIS)代工赛道,武汉新芯已跻身全球主流晶圆代工供应商序列。2023年,该板块实现业务收入5.85亿元,产能规模覆盖全球CIS晶圆代工总需求的5%至10%,在国内本土供应链中占据不可替代的节点位置。
工艺制程方面,企业以55nm逻辑工艺为底层架构,针对性开发了专用CIS像素工艺节点。技术矩阵完整覆盖背照式(BSI)与堆栈式中高端产品所需的BSI工艺及晶圆键合技术,具备为下游客户提供全品类CIS芯片代工的综合服务能力。当前,企业已掌握覆盖0.7微米及以上制程的全系列像素工艺,BSI与键合工艺实现多年稳定量产。在量子效率、动态范围、暗电流抑制、噪声控制及热点像素等核心光电指标上,均已达到国际先进水平。
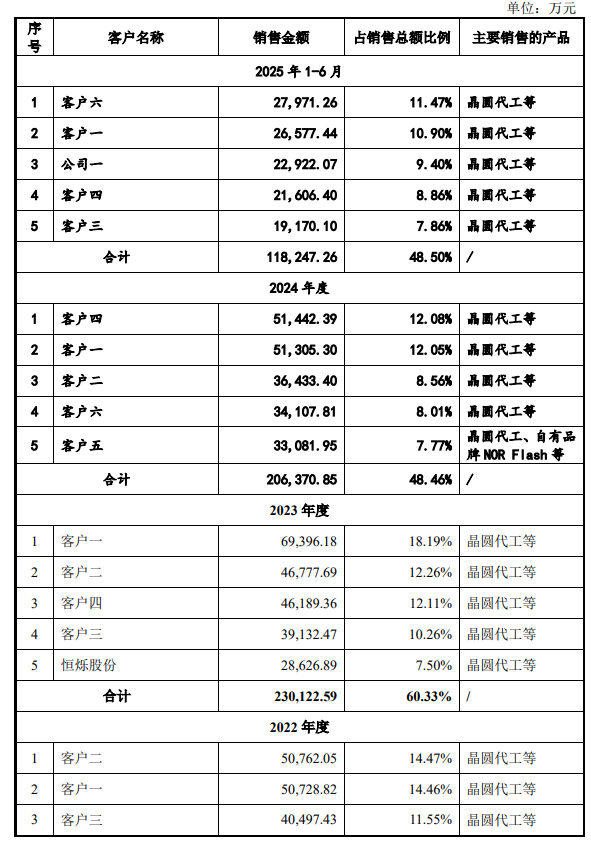
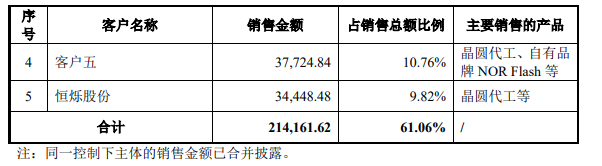
客户生态方面,武汉新芯与多家行业头部企业建立了长期深度绑定关系。招股数据显示,报告期内前五大客户销售贡献度分别为61.06%、60.33%、48.46%与48.50%,客户结构呈现高度集中且稳定的特征。2024年度,客户四贡献营收5.14亿元,占比达12.08%,位列全年第一大客户。目前,企业CIS代工产品已全面渗透消费电子、工业自动化、医疗影像及汽车电子等多元化应用场景。
审核编辑 黄宇
查看全文
作者最近更新
-
光纤光栅应变传感器如何重塑极端环境感知版图感知论坛
![]() 11-01 15:03



评论0条评论